

2026/11/6 2:32:00
市场或许低估了美国中期选举的影响力。
民主党在2026年美国中期选举中夺回参众两院的控制权(蓝色海啸),并在部分传统共和党票仓取得历史性突破。在政治版图发生巨变的同时,AI的宏观叙事也正在悄然改变。
政策风险加剧AI投资回报忧虑 科技股再遇抛售潮
美国三大股指在美国中期选举过后遭遇重挫,标普500周四跌超4%,纳斯达克100指数暴跌6.36%,AI概念股再次遭到集中抛售,七巨头单日合计蒸发约1万亿美元的市值。恐慌指数VIX周四跳涨67%升至今年3月以来最高水平。
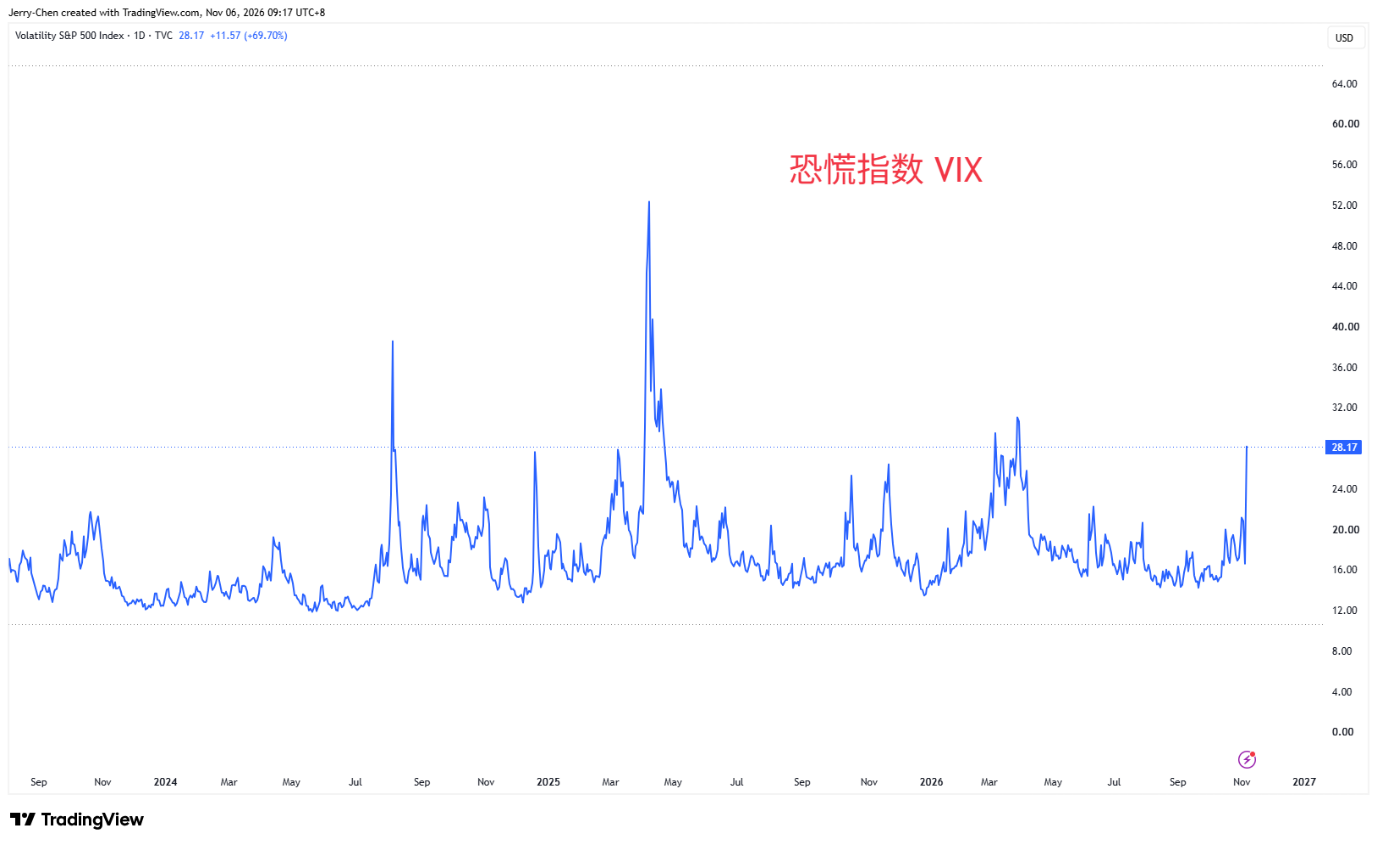
考虑到美债收益率仍在回落,因此此次暴跌并不是由高利率或加息预期引发的,恐慌情绪更多源于选举结果带来的政策不确定性。
随着民主党重新掌控参众两院,投资者担心未来针对AI行业的监管可能趋严,从而影响行业扩张节奏。尤其是部分新当选的民主党州长已呼吁放缓数据中心建设,其中包括拥有全美最大数据中心规划容量的德克萨斯州。若相关政策落地,大量在建或规划中的项目都将面临更高的不确定性。
政策风险进一步放大了此前市场对AI投资回报率的质疑。过去两年,云计算巨头和科技企业投入巨额资本、甚至通过举债方式加码数据中心建设。一旦项目因监管因素被迫延期或缩减,企业的盈利预期与估值逻辑都将受到挑战,未来资本开支计划以及对上游芯片的采购需求也可能随之降温。
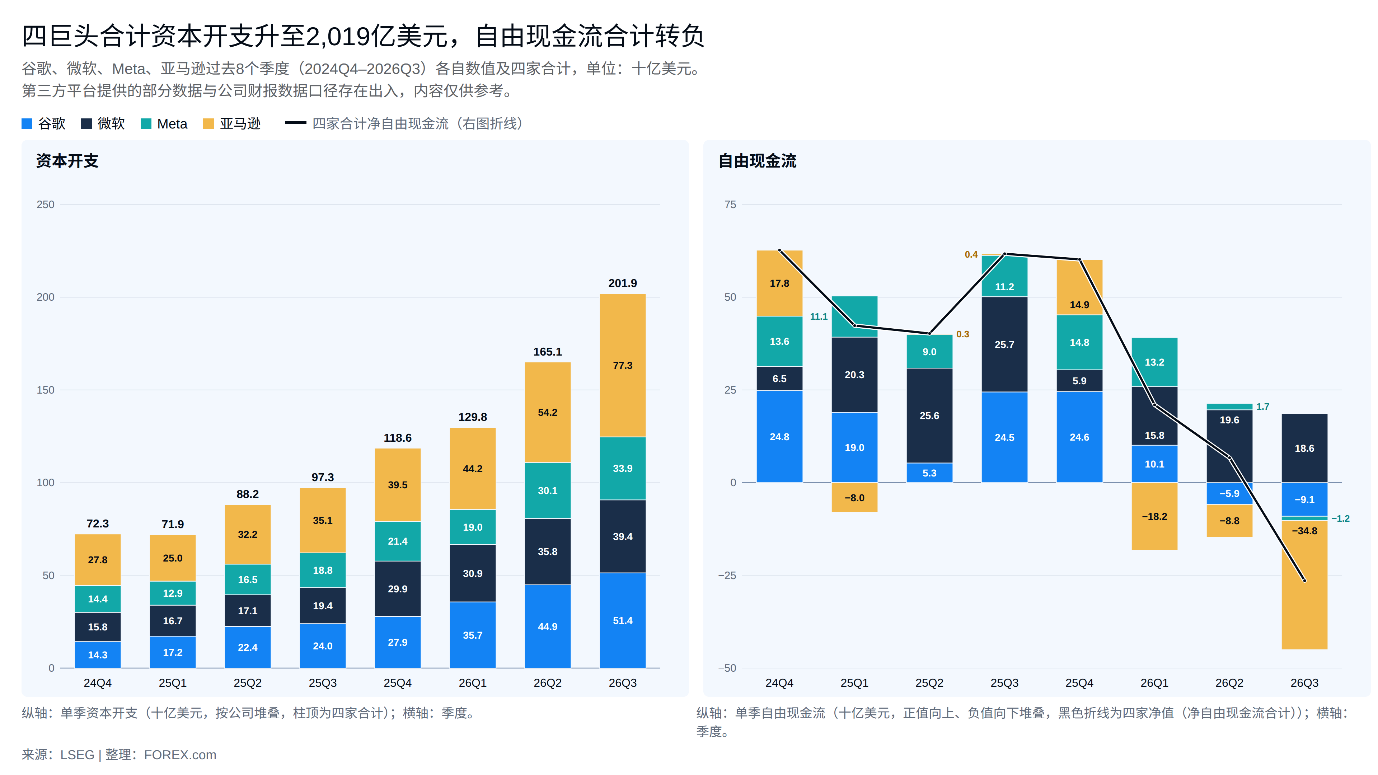
更重要的是,AI投资热潮一直被视为支撑美国经济增长的重要驱动力。如果资本开支周期降温,不仅科技板块面临重估压力,美国经济增长前景也可能失去最大的增长引擎。
但民主党真的会为AI踩下刹车吗?AI的发展方向并未改变,但AI交易和科技股或经历更多的波动和明显的分化。
历史数据透露了什么?
下图统计了纳斯达克100指数单日跌幅超6%之后的市场走势。
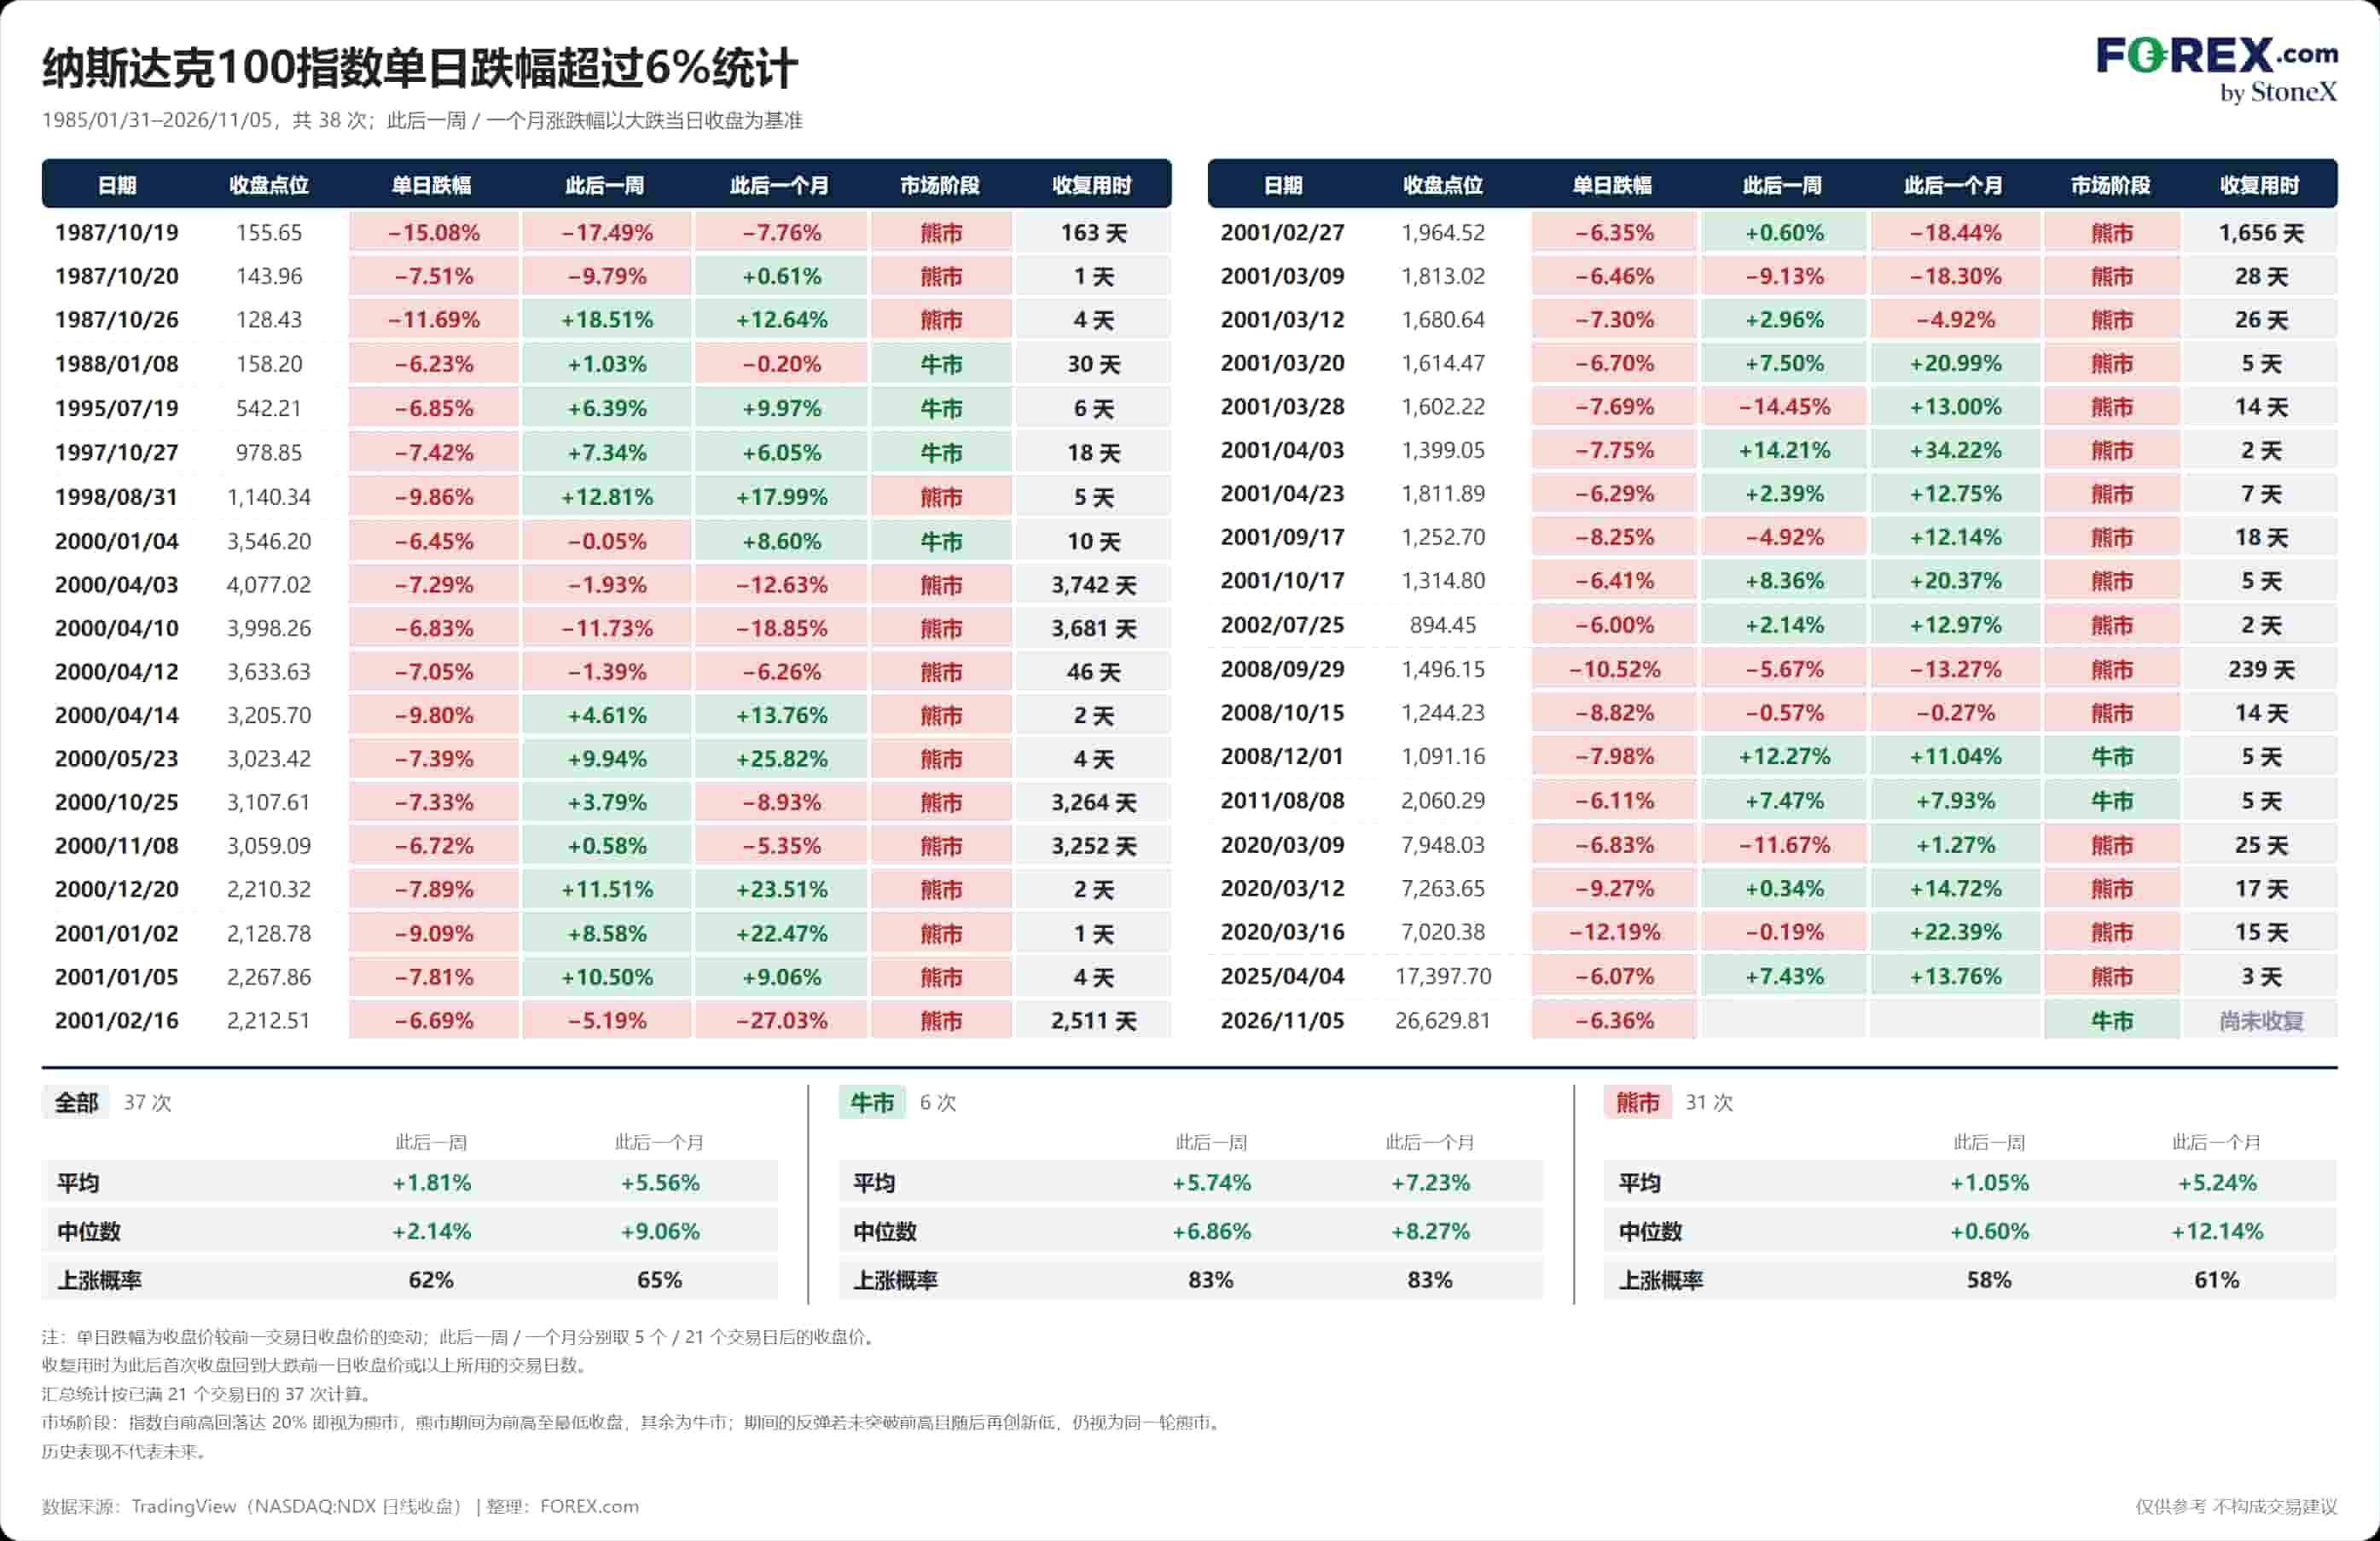
主要观察有:
- 跌幅超6%的一共发生过38次,其中有31次发生在熊市,主要集中在三个阶段:2000-2002年互联网泡沫期间有22次,1987年股灾和2008年金融危机各有3次。
- 暴跌后的反弹概率高于继续下跌的概率。
- 跌幅越大,此后反弹空间越大:单日跌超9%的有8次,此后一个月涨幅中位数14.24%;而跌幅介于6%至9%之间时,其后一个月涨幅中位数为7.93%。
- 牛市和熊市存在明显差异:牛市中暴跌后的反弹更稳定(中位数和均值更接近),收复跌的时间中位数为8天;而熊市暴跌后更容易出现急涨急跌走势(一个月中位数远高于均值),收复跌幅的时间中位数为14天。
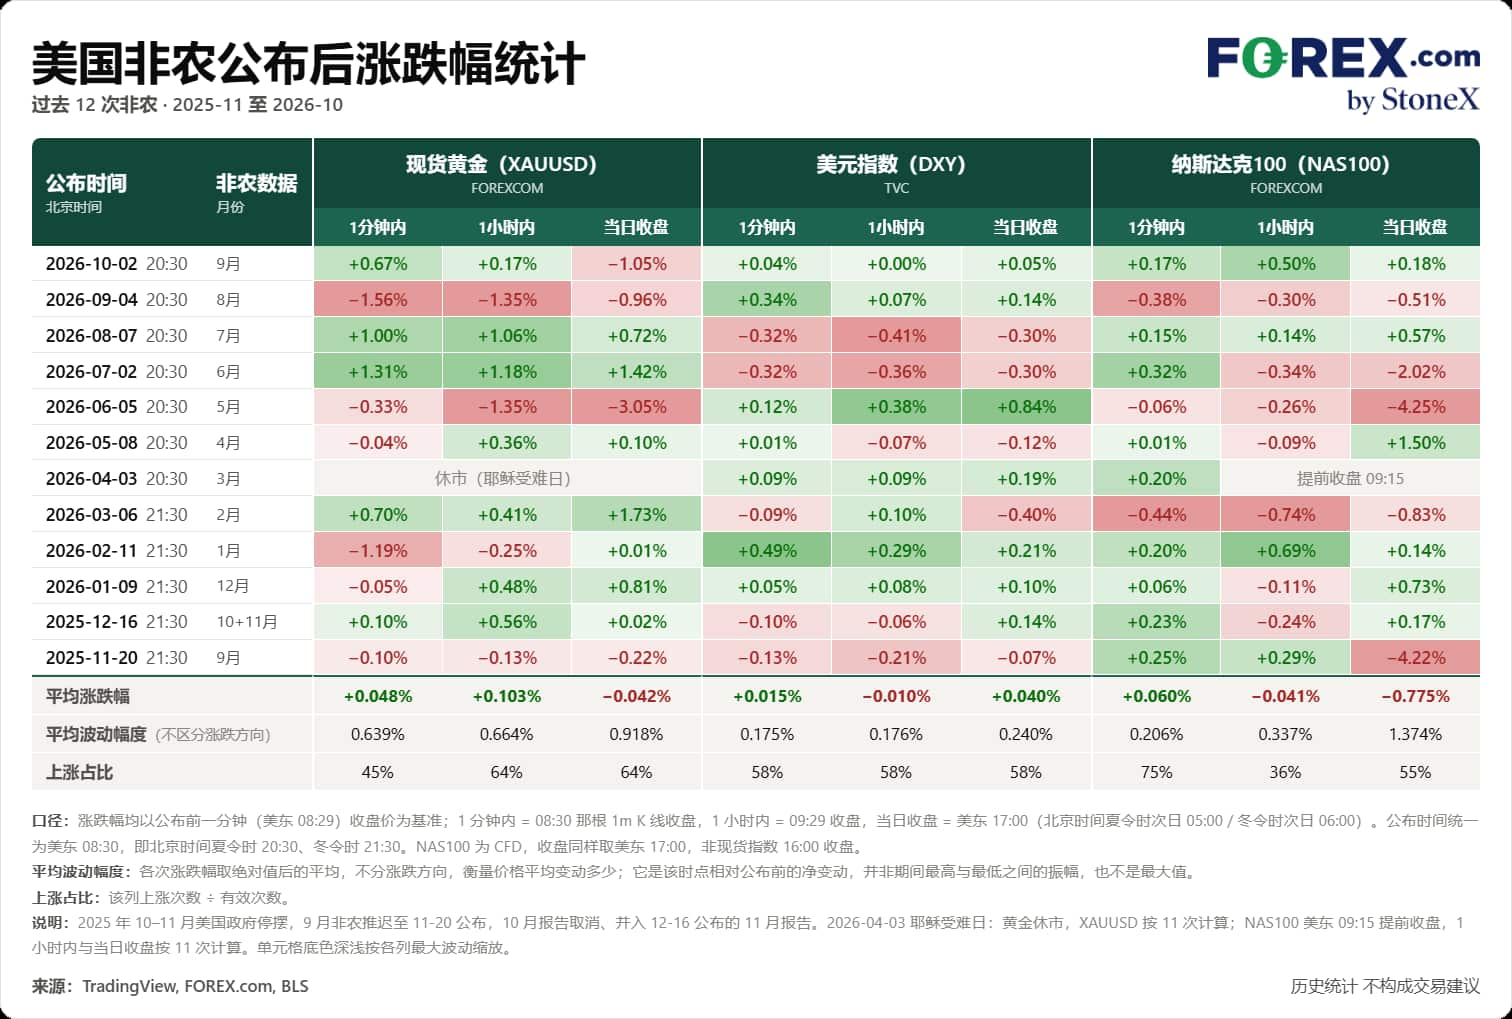
非农考验接踵而至
投资者本周面临的考验还远未结束。
美国10月非农报告将于今晚(21:30)出炉,这不仅将检验美国经济的韧性(美股基本面),同时也会影响美联储12月的利率决策。
市场预计10月新增6.5万非农岗位,前值2.9万,失业率预计维持在4.2%。
好于预期的就业报告将刺激12月加息预期回升(目前的概率已降至60%左右),这恐对股市的潜在反弹构成挑战。反之,逊于预期的数据则意味着经济滞涨的风险升高,同样不利于风险偏好的修复。
对于当前脆弱的市场情绪而言,非农报告带来利好的门槛明显高于带来利空的门槛。 在政策不确定性尚未消退之际,任何偏离预期的数据都可能进一步放大市场波动。